Nederlands
- Executive summary — Gezamenlijke opslag en administratieve statustoerekening binnen een geïntegreerde terminal
- De context en het doel van artikel 177 GVo DWU
- Historisch Nederlands douanebeleid voor bulkopslag
- Praktische voorbeelden
- Evaluatie van de biodieseluitspraken
- Gelijke handelskwaliteit en technische kenmerken: beoordeling in de biodieseluitspraken
Executive summary — Gezamenlijke opslag en administratieve statustoerekening binnen een geïntegreerde terminal
De grondslag is de werkelijke opslag en bedrijfsvoering, niet het enkele bestaan van leidinginhoud. Het beslissende onderscheid luidt:
Niet: “Er zit product in de leidingen, dus het gehele tankpark is gezamenlijk opgeslagen.”Wel: “De daadwerkelijke opslag en goederenbewegingen binnen het relevante samenstel van tanks en producthoudende leidingen maken fysieke identificatie naar douanestatus niet te allen tijde mogelijk.”
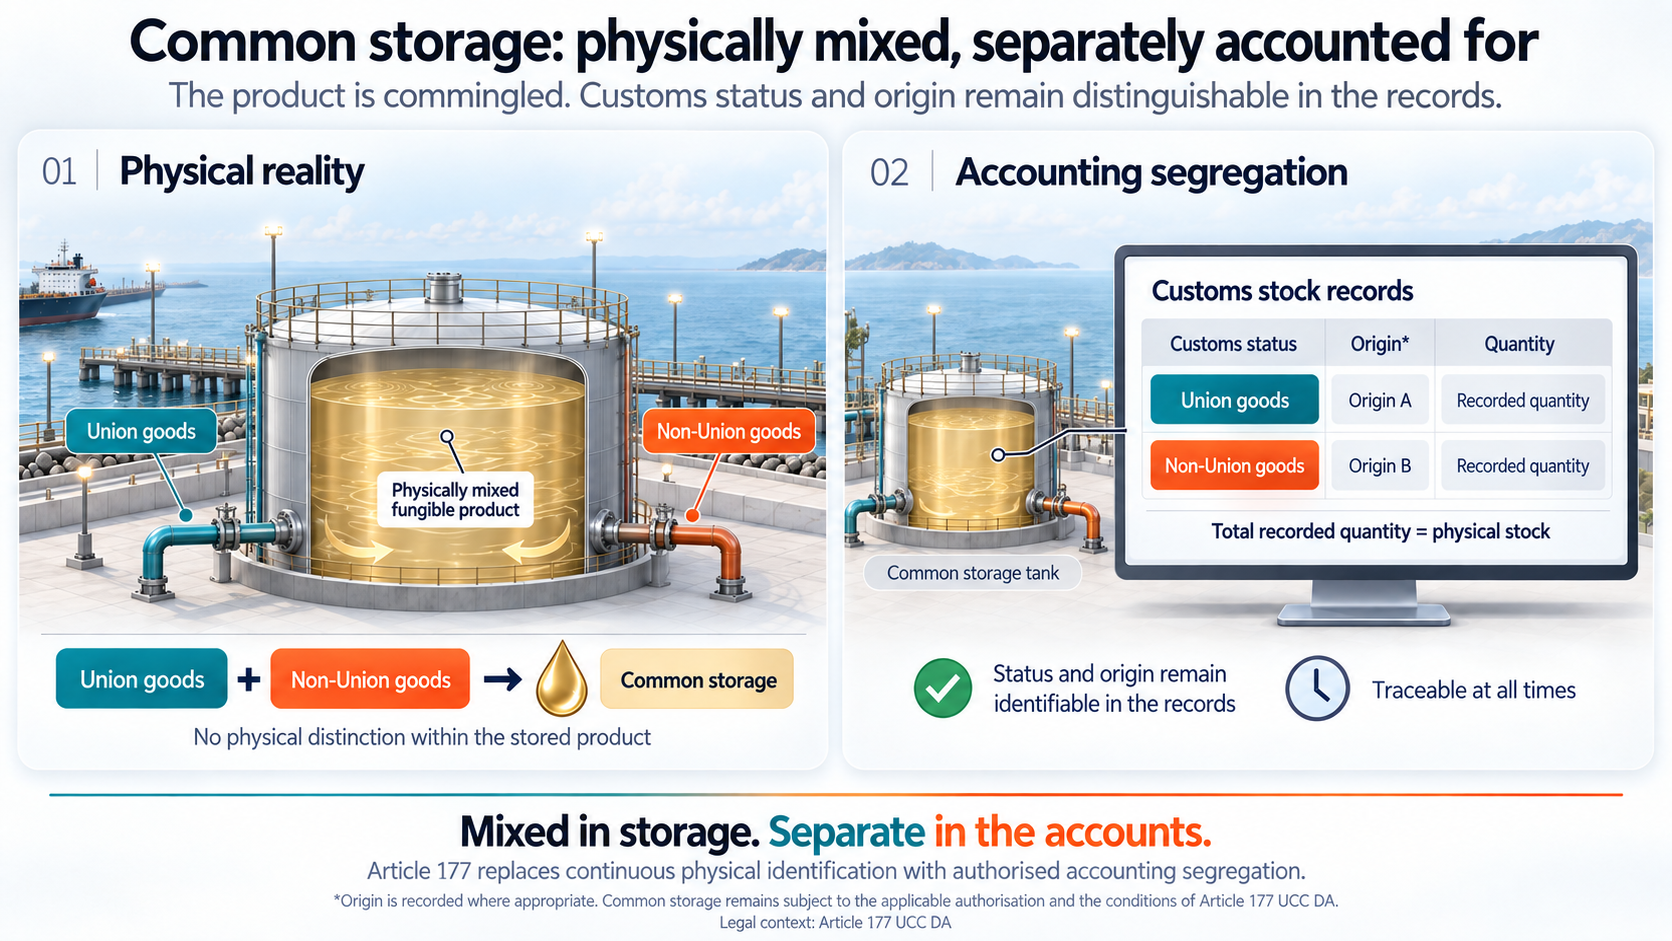
Gezamenlijke opslag en gescheiden boekhouding liggen in elkaars verlengde, maar zijn niet hetzelfde. Gezamenlijke opslag betreft de feitelijke opslag van goederen. De gescheiden boekhouding bewaart vervolgens het administratieve onderscheid naar goederensoort, douanestatus en, waar van toepassing, oorsprong. Zij waarborgt het douanetoezicht ondanks het ontbreken van voortdurende fysieke onderscheidbaarheid. De administratie creëert dus niet zelfstandig de gezamenlijke opslag, maar maakt de toegestane faciliteit controleerbaar. Europese Commissie, guidance, pp. 49–50 en 120
Bij laden vindt statustoerekening plaats vanuit de relevante entrepotadministratie. Voor zover de toegestane gezamenlijke opslag het geïntegreerde samenstel omvat, vormt de beschikbare voorraad van kwalificerende goederen binnen die opslaginrichting de allocatiebasis. Er mag niet meer worden toegerekend dan daadwerkelijk met de betreffende status in het douane-entrepot aanwezig is. Een zelfstandig statussaldo per individuele tank is dan niet automatisch de allocatiegrens. Handboek Douane, § 6.4
Het historische beleid en de huidige Europese guidance ondersteunen deze benadering. Het oude Handboek nam voor minerale oliën expliciet de begrenzing van de tanklocatie als uitgangspunt en stond onder voorwaarden verwisseling van gelijkwaardige partijen tussen tanks toe. Onder het DWU bevestigt het Europese tank pit-voorbeeld dat gezamenlijke opslag meerdere verbonden tanks kan omvatten, mits het hetzelfde product betreft met dezelfde GN-code, handelskwaliteit en technische kenmerken. De kernfunctie — fysieke onderscheiding vervangen door administratieve verantwoording — is daarmee behouden, zonder dat alle oude beleidsvoorwaarden ongewijzigd zijn voortgezet. Oud Handboek Douane, §§ 8.2–8.2.3 Europese Commissie, guidance, p. 122
De biodieseluitspraken begrenzen deze faciliteit, maar verwerpen haar niet in algemene zin. In ECLI:NL:RBNHO:2023:8715 waren de betrokken partijen volgens de rechtbank fysiek gescheiden en afzonderlijk identificeerbaar. Resten in leidingen en tankhielen rechtvaardigden niet dat alle tankvoorraden als gezamenlijk opgeslagen werden behandeld. In ECLI:NL:GHAMS:2025:990 benadrukt het hof deze fysieke scheiding als bijzonder kenmerk van het geval. De uitspraken betreffen daarmee administratieve verwisseling van gescheiden partijen, niet een zelfstandige beoordeling van een rechtsgeldig vergunde terminal onder het DWU. Rechtbank Noord-Holland, r.o. 47–53 Gerechtshof Amsterdam, r.o. 4.4–4.6
Conclusie
De context en het doel van artikel 177 GVo DWU
Douanestatus: het uitgangspunt
Het uitgangspunt is het onderscheid tussen Unie- en niet-Uniegoederen op grond van artikel 5, punten 22 tot en met 24, van Verordening (EU) nr. 952/2013 tot vaststelling van het douanewetboek van de Unie (“DWU”). Artikel 5, punt 23, omschrijft de categorieën goederen die als Uniegoederen worden aangemerkt, waaronder ingevoerde goederen die in het vrije verkeer zijn gebracht en goederen die in de Unie uitsluitend zijn verkregen of vervaardigd uit de in die bepaling genoemde goederen met Uniestatus. Goederen die niet tot die categorieën behoren, zijn op grond van artikel 5, punt 24, niet-Uniegoederen. Wanneer de vermenging van Unie- en niet-Uniegoederen leidt tot een product waarin niet-Uniemateriaal is verwerkt dat niet in het vrije verkeer is gebracht, kwalificeert dat product derhalve niet als Uniegoed uitsluitend omdat een deel van de bestanddelen Uniestatus had. Behoudens eventueel toepasselijke bijzondere regelingen is het resulterende product een niet-Uniegoed.
Bron: DWU, artikel 5.

Gezamenlijke opslag en gescheiden boekhouding
Artikel 177 van Gedelegeerde Verordening (EU) 2015/2446 van de Commissie (“GVo DWU”) bevat een specifiek kader voor de gezamenlijke opslag van Unie- en niet-Uniegoederen in opslagruimten voor douane-entrepots. Wanneer het onmogelijk is, of uitsluitend tegen onevenredige kosten mogelijk is, om iedere soort goederen te allen tijde te identificeren, moet de vergunning voor het douane-entrepot voorzien in een gescheiden boekhouding naar goederensoort, douanestatus en, waar passend, oorsprong. De bepaling staat daarmee toe dat individuele fysieke identificatie wordt vervangen door een gescheiden boekhouding, met inachtneming van de toepasselijke voorwaarden.
Bron: GVo DWU, artikel 177, zoals vervangen bij Verordening (EU) 2020/877.
Deze regeling beoogt bulkopslag te faciliteren zonder het juridische onderscheid tussen hoeveelheden Unie- en niet-Uniegoederen op te heffen. Artikel 237, lid 3, DWU bepaalt uitdrukkelijk dat Uniegoederen die met toestemming in een opslagruimte voor douane-entrepots worden opgeslagen, niet worden geacht onder de regeling douane-entrepot te zijn geplaatst. In overeenstemming met dat onderscheid licht het Nederlandse Handboek Douane toe dat uit de administratie voor gezamenlijke opslag moet blijken welke hoeveelheden de status van Uniegoederen en welke de status van niet-Uniegoederen hebben. Vergunde gezamenlijke opslag mag daarom niet worden gekwalificeerd als een regeling waarbij de volledige voorraad bij vermenging noodzakelijkerwijs de status van niet-Uniegoederen verkrijgt.
Bronnen: DWU, artikel 237, lid 3; Handboek Douane, paragrafen 6.1–6.4.
De ruimere formulering vanaf 1 mei 2016
Voordat het DWU-kader op 1 mei 2016 van toepassing werd, vereiste artikel 534, lid 2, van Verordening (EEG) nr. 2454/93 uitdrukkelijk dat gezamenlijk opgeslagen goederen dezelfde achtcijferige code van de gecombineerde nomenclatuur (“GN-code”), handelskwaliteit en technische kenmerken hadden. Deze drie uitdrukkelijke voorwaarden ontbraken in de oorspronkelijke tekst van artikel 177 GVo DWU. Hoewel de verplichting tot het voeren van een gescheiden boekhouding bleef bestaan, was de nieuwe bepaling tekstueel dus ruimer dan haar voorganger. Het latere werkdocument van de Commissie benoemt dit verschil, maar stelt niet vast dat het weglaten van deze voorwaarden voortkwam uit een bewuste beleidskeuze om onbeperkte vermenging van verschillende producten toe te staan.
Bron: werkdocument van de Europese Commissie van 25 oktober 2017, blz. 2–4.
De gevolgen van het ontbreken van deze voorwaarden zijn uitdrukkelijk besproken in het werkdocument van de Commissie Common storage, accounting segregation and usual forms of handling (UHF) in Special Procedures van 25 oktober 2017. Daarin werd opgemerkt dat verschillende vereisten uit de voormalige wetgeving niet langer in artikel 177 waren opgenomen, in het bijzonder de vereisten inzake GN-indeling, handelskwaliteit en technische kenmerken. Het document signaleerde mogelijkheden tot misbruik wanneer Uniegoederen gezamenlijk werden opgeslagen met niet-Uniegoederen waarop bijvoorbeeld antidumpingrechten van toepassing waren, en stelde voor de eerdere waarborgen te herstellen. De zorg betrof dus niet uitsluitend het feit dat goederen fysiek zouden vermengen. Fysieke vermenging is een gebruikelijk kenmerk van bulkopslag. De zorg was dat gescheiden boekhouding zou kunnen worden toegepast op goederen waarvan de onderlinge verschillen relevant waren voor hun douanebehandeling, met mogelijke frauderisico’s of ongerechtvaardigde voordelen op het gebied van invoerrechten tot gevolg.
Bron: werkdocument van de Europese Commissie, blz. 2–4.
Herstel van de waarborgen in 2020
Gedelegeerde Verordening (EU) 2020/877 van de Commissie heeft artikel 177 met ingang van 16 juli 2020 vervangen. De reden daarvoor is uitdrukkelijk vermeld in overweging 30:
“Om mogelijk misbruik van die regels te voorkomen, mag de gezamenlijke opslag van Unie- en niet-Uniegoederen in een opslagruimte voor douane-entrepots alleen worden toegestaan wanneer de goederen dezelfde GN-code, handelskwaliteit en technische kenmerken hebben.”
Artikel 177, lid 2, heeft dienovereenkomstig de voorwaarde hersteld dat de Unie- en niet-Uniegoederen dezelfde achtcijferige GN-code, handelskwaliteit en technische kenmerken moeten hebben. Daarmee zijn de belangrijkste waarborgen inzake productidentiteit uit de wetgeving van vóór het DWU opnieuw ingevoerd.
Bron: Verordening (EU) 2020/877, overweging 30 en artikelen 1, punt 25, en 4.
De vervangende bepaling heeft tevens specifieke waarborgen ingevoerd met betrekking tot handelsbeschermingsmaatregelen. Op grond van artikel 177, lid 3, worden niet-Uniegoederen waarop op het voorgenomen tijdstip van gezamenlijke opslag de daarin genoemde rechten of maatregelen van toepassing zijn, geacht niet dezelfde handelskwaliteit te hebben als de Uniegoederen. Artikel 177, lid 4, voorziet in een uitzondering wanneer de Uniegoederen die daarmee gezamenlijk zullen worden opgeslagen eerder in het vrije verkeer zijn gebracht en de betreffende rechten zijn betaald. De bepaling bevat dus geen onvoorwaardelijk verbod op gezamenlijke opslag van goederen waarop handelsbeschermingsrechten van toepassing zijn; de werking ervan hangt af van de voorwaarden in die leden.
Bron: Verordening (EU) 2020/877, artikel 1, punt 25.
Betekenis voor de interpretatie
De ontstaansgeschiedenis ondersteunt een uitleg van artikel 177 als een faciliteit voor gezamenlijke opslag onder gecontroleerde voorwaarden, en niet als een algemene toestemming om verschillende producten te mengen of hun douanestatus onderling uit te wisselen. De bepaling beoogt tegemoet te komen aan de praktische realiteit van bulkopslag, waarbij door middel van een gescheiden boekhouding de aan iedere douanestatus toe te rekenen hoeveelheden worden behouden en de op de betrokken goederen toepasselijke douanebehandeling wordt gewaarborgd.
Het relevante onderscheid is daarom dat tussen enerzijds een resulterend product waarin niet-Uniemateriaal is verwerkt en waarvan de status op grond van artikel 5 DWU moet worden beoordeeld, en anderzijds goederen die binnen een rechtsgeldige regeling voor gezamenlijke opslag op grond van artikel 177 GVo DWU worden gehouden. In het laatste geval brengt fysieke vermenging op zichzelf niet mee dat de volledige voorraad als niet-Uniegoederen moet worden behandeld. Of een bepaalde handeling binnen dat kader valt, hangt af van de toepasselijke vergunning, de kenmerken van de goederen en de naleving van de vereisten voor gescheiden boekhouding.
Conclusie: de doelstelling van artikel 177 GVo DWU
Artikel 177 GVo DWU moet worden begrepen in de context van de doelstellingen van het DWU: het faciliteren van legitieme handel en het vereenvoudigen van de douaneadministratie, met behoud van de bescherming van de financiële belangen van de Unie en haar lidstaten. Overweging 10 benadrukt doeltreffende administratieve vereenvoudiging, terwijl de overwegingen 11 en 15 betrekking hebben op de bescherming van financiële belangen en de bestrijding van fraude. Artikel 3 geeft aan dit evenwicht concrete uitwerking door de douaneautoriteiten op te dragen die financiële belangen te beschermen en tegelijkertijd een passend evenwicht te bewaren tussen douanecontroles en het faciliteren van legitieme handel.
Bron: DWU, overwegingen 10, 11 en 15 en artikel 3.
De formulering van artikel 177, lid 1, weerspiegelt dat evenwicht. De verwijzing naar “onevenredige kosten” erkent uitdrukkelijk dat het handhaven van individuele identificatie technisch mogelijk kan zijn, maar economisch onredelijk. De bepaling is dus niet beperkt tot gevallen van absolute onmogelijkheid. De woorden “te allen tijde” hebben betrekking op de continuïteit van de identificatie tijdens de opslag, en niet uitsluitend op de mogelijkheid goederen bij ontvangst of uitslag te identificeren. In onderlinge samenhang ondersteunen deze formuleringen de conclusie dat de bepaling ruimte biedt voor opslagarrangementen waarin voortdurende individuele identificatie redelijkerwijs niet kan worden gehandhaafd. De gescheiden boekhouding wordt daarbij voorgeschreven als alternatief middel om de relevante hoeveelheden te onderscheiden naar goederensoort, douanestatus en, waar passend, oorsprong.
Bron: artikel 177, lid 1, GVo DWU, zoals vervangen bij Verordening (EU) 2020/877.
Deze faciliteit laat het douanetoezicht en de materiële voorwaarden voor gezamenlijke opslag onverlet. Zij verandert veeleer de wijze waarop de noodzakelijke onderscheidingen worden gehandhaafd: van individuele fysieke identificatie naar een vergund en controleerbaar administratief systeem. De voorwaarden inzake productidentiteit en de waarborgen inzake handelsbeschermingsmaatregelen in artikel 177, leden 2 tot en met 4, begrenzen de regeling om misbruik te voorkomen, zoals uitdrukkelijk vermeld in overweging 30 van Verordening (EU) 2020/877. De legitieme kostenbesparingen die voortvloeien uit gezamenlijke opslag moeten daarom worden onderscheiden van ongerechtvaardigde douanerechtenvoordelen die worden verkregen door misbruik van gescheiden boekhouding.
Bron: Verordening (EU) 2020/877, overweging 30 en artikel 1, punt 25.

Historisch Nederlands douanebeleid voor bulkopslag
Continuïteit van doelstelling en relevantie van het historische beleid
Uit de hiervoor besproken wettelijke ontwikkeling volgt dat de kernfunctie en doelstelling van de regeling voor gezamenlijke opslag vóór en na 1 mei 2016 materieel dezelfde zijn gebleven. Zowel het voormalige artikel 534, lid 2, TVo. CDW als het huidige artikel 177 GVo DWU beogen tegemoet te komen aan situaties waarin Unie- en niet-Uniegoederen in een opslagfaciliteit gezamenlijk worden opgeslagen en het niet mogelijk is, of slechts tegen onevenredige kosten mogelijk zou zijn, om de betrokken goederen voortdurend fysiek van elkaar te onderscheiden. In beide regimes wordt dit ondervangen door de douanestatus aan administratief verantwoorde hoeveelheden te verbinden, onder de voorwaarde dat het douanetoezicht gewaarborgd blijft.
De sinds 2016 doorgevoerde wijzigingen hebben deze fundamentele functie van de regeling niet verlaten. Nadat de oorspronkelijke tekst van artikel 177 GVo DWU de voormalige productidentiteitsvoorwaarden niet uitdrukkelijk had overgenomen, zijn deze voorwaarden in 2020 opnieuw gecodificeerd. Artikel 177, lid 2, vereist sindsdien uitdrukkelijk dat de gezamenlijk opgeslagen Unie- en niet-Uniegoederen dezelfde achtcijferige GN-code, handelskwaliteit en technische kenmerken hebben. Volgens overweging 30 van Gedelegeerde Verordening (EU) 2020/877 is deze wijziging ingevoerd om mogelijk misbruik van de regeling te voorkomen, en niet om de praktische faciliteit voor gezamenlijke opslag als zodanig af te schaffen EUR-Lex.
De wetgever heeft daarnaast een specifieke waarborg gecodificeerd voor goederen waarop handelsbeschermingsmaatregelen van toepassing zijn. Op grond van artikel 177, lid 3, worden niet-Uniegoederen die bij het begin van de gezamenlijke opslag onder meer aan antidumpingrechten, compenserende rechten, vrijwaringsmaatregelen of bepaalde aanvullende rechten zouden zijn onderworpen, geacht niet dezelfde handelskwaliteit te hebben als de betrokken Uniegoederen. Daarmee worden dergelijke goederen wettelijk buiten de reguliere gelijkwaardigheidsbeoordeling geplaatst, behoudens de specifieke uitzondering van artikel 177, lid 4 voor Uniegoederen waarvoor de desbetreffende rechten eerder zijn betaald.
Deze aanvullende waarborgen begrenzen de regeling waar productverschillen relevant zijn voor de douanebehandeling of tot ongerechtvaardigde rechtenvoordelen zouden kunnen leiden. Zij veranderen echter niet het uitgangspunt dat gezamenlijke opslag en gescheiden boekhouding juist zijn bedoeld voor gelijkwaardige bulkgoederen waarvan de fysieke identiteit en douanestatus tijdens de normale opslagactiviteiten niet te allen tijde afzonderlijk kunnen worden gevolgd.
Tegen deze achtergrond blijft het vóór 1 mei 2016 geldende Nederlandse uitvoeringsbeleid relevant voor de uitleg en praktische toepassing van de huidige regeling. Dat beleid kan niet als zelfstandige rechtsgrond dienen voor handelingen onder het huidige DWU, maar illustreert wel hoe de Douane de blijvende doelstelling van gezamenlijke opslag in de bulksector destijds operationaliseerde. Dit geldt in het bijzonder voor de beoordeling van gelijkwaardigheid, de tanklocatie als relevante operationele eenheid, de administratieve toerekening van douanestatus en de behandeling van onvermijdelijke tankhielen en leidingrestanten. Het oude Handboek verklaarde uitdrukkelijk dat gezamenlijke opslag voor bulkgoederen mogelijk was omdat het tijdens de normale bedrijfsvoering niet altijd mogelijk is de status “te allen tijde” te onderscheiden en verwees daarbij tevens naar milieu, energievoorziening en energiebesparing oud Handboek Douane, § 8.2.
Het historische beleid moet daarom niet worden beschouwd als een achterhaalde afwijking van een fundamenteel andere huidige regeling. Het vormt relevante context voor de vraag hoe dezelfde onderliggende faciliteit binnen een geïntegreerde en continu opererende bulkterminal praktisch kan worden toegepast, met inachtneming van de inmiddels uitdrukkelijk gecodificeerde productidentiteits- en handelsbeschermingswaarborgen.
Het vóór 1 mei 2016 geldende Handboek Douane bevatte verschillende faciliteiten die waren toegesneden op de praktische omstandigheden van de bulksector. Deze regelingen erkenden dat minerale oliën tijdens de normale bedrijfsvoering worden opgeslagen, verplaatst en vermengd binnen een samenhangend systeem van tanks en leidingen. Permanente fysieke scheiding of identificatie van iedere oorspronkelijke partij was daarbij niet steeds mogelijk of doelmatig. Het beleid bood daarom, onder voorwaarden, ruimte voor administratieve statustoerekening, verwisseling tussen tanks en een bijzondere behandeling van onvermijdelijke restvoorraden.
Gelijkwaardigheid van minerale oliën
Voor gezamenlijke opslag van olie en olieproducten bepaalde het oude Handboek Douane dat producten die onder dezelfde GN-code waren in te delen als gelijkwaardig konden worden beschouwd. De toelichting verwees naar de in het handelsverkeer gebruikelijke benamingen, kwaliteitsnormen en technische kenmerken die in de GN-indeling waren verwerkt. Dezelfde GN-code vormde daarmee het praktische uitgangspunt voor de beoordeling van gelijkwaardigheid, behoudens aanvullende voorwaarden voor specifieke producten.
Deze aanvullende voorwaarden waren opgenomen in bijlage 3. Zo golden bijzondere onderscheidingen voor onder meer lichte oliën met en zonder biobrandstof, bepaalde gasoliën en smeeroliën. De benadering hield dus geen onvoorwaardelijke gelijkstelling van alle goederen onder dezelfde GN-code in, maar evenmin een eis dat iedere partij op alle analytische eigenschappen identiek moest zijn. Het Handboek illustreerde dit met gezamenlijke opslag van communautaire en niet-communautaire stookolie met verschillende zwavelgehalten, maar dezelfde toenmalige GN-code.
Vindplaatsen: oud Handboek Douane, 15.50.00, § 8.2.2; bijlage 3 bij onderdeel 15.50.00; 15.00.00, bijlage 7, § 13.2.1.
De tanklocatie als eenheid voor statustoerekening
Voor olie en olieproducten wees het oude Handboek uitdrukkelijk de tanklocatie, en niet de individuele tank, aan als relevante begrenzing voor de vaststelling van de douanestatus:
“Bij deze goederensoorten is voor de vaststelling van de douanestatus de begrenzing van de tanklocatie bepalend.”
Daarbij was expliciet toegestaan om gelijkwaardige partijen uit verschillende tanks met elkaar te verwisselen, mits de goederen van dezelfde eigenaar waren en zich op dezelfde locatie bevonden. De douanestatus moest aantoonbaar zijn en er mocht niet worden vooruitgelopen op goederen die elders lagen of nog onderweg waren. Een locatie kon bestaan uit meerdere aaneengesloten kadastrale percelen binnen hetzelfde werkgebied; een openbare weg door dat gebied stond daaraan niet noodzakelijk in de weg.
Deze regeling sloot aan bij de algemene toelichting dat het bij bepaalde goederenstromen tijdens de normale bedrijfsvoering niet steeds mogelijk was om “te allen tijde” de status te onderscheiden. Naast praktische redenen noemde het Handboek milieu, energievoorziening en energiebesparing. De douanestatus werd daarom gekoppeld aan de administratief verantwoorde hoeveelheid.
Vindplaats: oud Handboek Douane, 15.50.00, §§ 8.2 en 8.2.2.
Bijzondere behandeling van tankhielen en leidingrestanten
Het oude beleid erkende dat opslagtanks na normale leveringen niet volledig leeg zijn. Een beperkte restantvoorraad, de zogenoemde hiel of ijzeren voorraad, blijft achter en kan doorgaans pas bij volledige reiniging worden verwijderd.
Deze hiel mocht onder cumulatieve voorwaarden buiten de verantwoording van de betrokken douanefaciliteiten blijven. De werkelijke restantvoorraad mocht maximaal 0,5% van de totale opslagcapaciteit bedragen, mocht niet leiden tot wijziging van de GN-code van de daarop geloste partijen en mocht niet aangroeien doordat delen van nieuwe ontvangsten buiten de administratie bleven. De hiel had in beginsel niet-communautaire status, tenzij sinds de laatste volledige reiniging uitsluitend communautaire minerale oliën waren opgeslagen. De grens van 0,5% was geen forfait: uitsluitend de daadwerkelijk aanwezige restantvoorraad kon buiten beschouwing blijven.
Van bijzonder belang is dat communautaire goederen met een afwijkende GN-code op deze restantpartij mochten worden opgeslagen. Daarbij werd geacht aan de voorwaarden voor gezamenlijke opslag te zijn voldaan, mits de tank verder leeg was en de GN-code, handelskwaliteit en technische kenmerken van de geloste partij niet veranderden.
Daarnaast bevatte het Handboek een specifieke uitzondering voor onbedoelde contaminatie van lichte olie door biobrandstofhoudend restproduct, waarbij achtergebleven product in een leiding uitdrukkelijk als voorbeeld werd genoemd. Ook deze uitzondering was aan product- en hoeveelheidsvoorwaarden gebonden.
Deze bepalingen vormden geen algemene vrijstelling voor restvoorraden, maar laten wel zien dat onvermijdelijke fysieke restvermenging niet zonder meer hoefde te leiden tot statusverlies van de volledige daaropvolgende partij.
Vindplaatsen: oud Handboek Douane, 15.00.00, bijlage 7, § 13.5; 15.50.00, bijlage 3, onderdeel lichte oliën.
Gezamenlijke opslag en gebruikelijke behandelingen
Het oude Handboek maakte onderscheid tussen gezamenlijke opslag en mengen als gebruikelijke behandeling.
Gezamenlijke opslag was ook mogelijk wanneer deze tot doel had het product op specificatie te brengen. Het Handboek bepaalde daarbij dat niet één nieuwe partij ontstond, zelfs niet bij het op specificatie brengen. De oorspronkelijke hoeveelheden bleven administratief met hun eigen douanestatus bestaan. Een uitgewerkt voorbeeld liet toe dat bij uitslag eerst de beschikbare communautaire hoeveelheid werd afgeboekt en uitsluitend voor het meerdere invoerformaliteiten werden vervuld.
Voor mengen als gebruikelijke behandeling gold in de teruggevonden handboekversie een andere benadering. Het uit communautaire en niet-communautaire componenten verkregen mengsel werd als niet-communautair aangemerkt; evenredige statustoedeling aan de samenstellende delen was niet toegestaan. Wel kon bij de berekening van invoerrechten op verzoek worden uitgegaan van de soort, douanewaarde en hoeveelheid alsof de gebruikelijke behandeling niet had plaatsgevonden. Daarmee kon heffing over de communautaire component worden voorkomen.
Deze heffingscorrectie moet worden onderscheiden van behoud van de communautaire status van de component zelf. Een mogelijk daaraan voorafgaand beleid dat ook bij gebruikelijke behandelingen het statusbehoud van afzonderlijke componenten toestond, is vooralsnog niet met een gedateerde oorspronkelijke bron vastgesteld en wordt daarom niet als vaststaand onderdeel van deze analyse aangevoerd.
Vindplaatsen: oud Handboek Douane, 15.00.00, bijlage 7, §§ 13.2.1, 13.3.1, 13.3.2 en 13.4.1; 15.50.00, §§ 7.3–7.4.
Betekenis voor de huidige beoordeling
De gemeenschappelijke lijn in deze historische regelingen is dat fysieke vermenging niet automatisch werd gelijkgesteld aan douanerechtelijk statusverlies. Het beleid bood ruimte om de noodzakelijke onderscheidingen administratief te handhaven, rekening houdend met productgelijkwaardigheid, de afbakening van de opslaglocatie, onvermijdelijke restvoorraden en een sluitende hoeveelhedenadministratie.
Deze beleidsontwikkeling is relevant voor de uitleg van artikel 177 GVo DWU, in het bijzonder de begrippen opslagruimte, te allen tijde en onevenredige kosten. Zij ondersteunt een beoordeling die rekening houdt met de volledige operationele cyclus van een bulkterminal, in plaats van uitsluitend met de tijdelijke fysieke verdeling van goederen over individuele tanks.
Het historische beleid vormt echter geen zelfstandige rechtsgrond voor voortzetting van iedere vroegere faciliteit. De huidige toelaatbaarheid moet worden beoordeeld aan de hand van het geldende Unierecht, de toepasselijke vergunning en de relevante feiten. De historische bepalingen tonen vooral aan dat locatiegebonden statustoerekening en oplossingen voor restvermenging expliciete, gecontroleerde onderdelen van het Nederlandse uitvoeringsbeleid waren, en niet uitsluitend op een door de sector ontwikkelde praktijk berustten.
De aangehaalde bronnen behoren tot de officiële collectie “Handboek Douane (HD), geldig tot 30 april 2016”.
Praktische voorbeelden
Gezamenlijke leidingen
"Fysieke identificatie niet te allen tijde mogelijk is, (...)."

- Start positie: Tank 1 bevat Uniegoederen (T2), Tank 2 dezelfde niet-Uniegoederen (T1) en de gezamenlijke leiding bevat een bekende T1-leidingvulling.
- Beperking tot een tank: de T1-leidingvulling bereikt de barge vóór het T2-product uit Tank 1. De belading kan daardoor niet als genomineerde T2-belading doorgaan zonder aanvullende behandeling.
- Gescheiden boekhouding ten aanzien van de opslaglocatie: vóór belading wordt hoeveelheid in de leiding administratief van T1 naar T2 gealloceerd en een identieke hoeveelheid in Tank 1 van T2 naar T1. De totale T1- en T2-hoeveelheden blijven vóór belading ongewijzigd en alle T1 blijft onder douanetoezicht.
Tank hiel met verlies douanestatus als gevolg
"Fysieke identificatie (...) uitsluitend tegen buitensporige kosten mogelijk zou zijn."
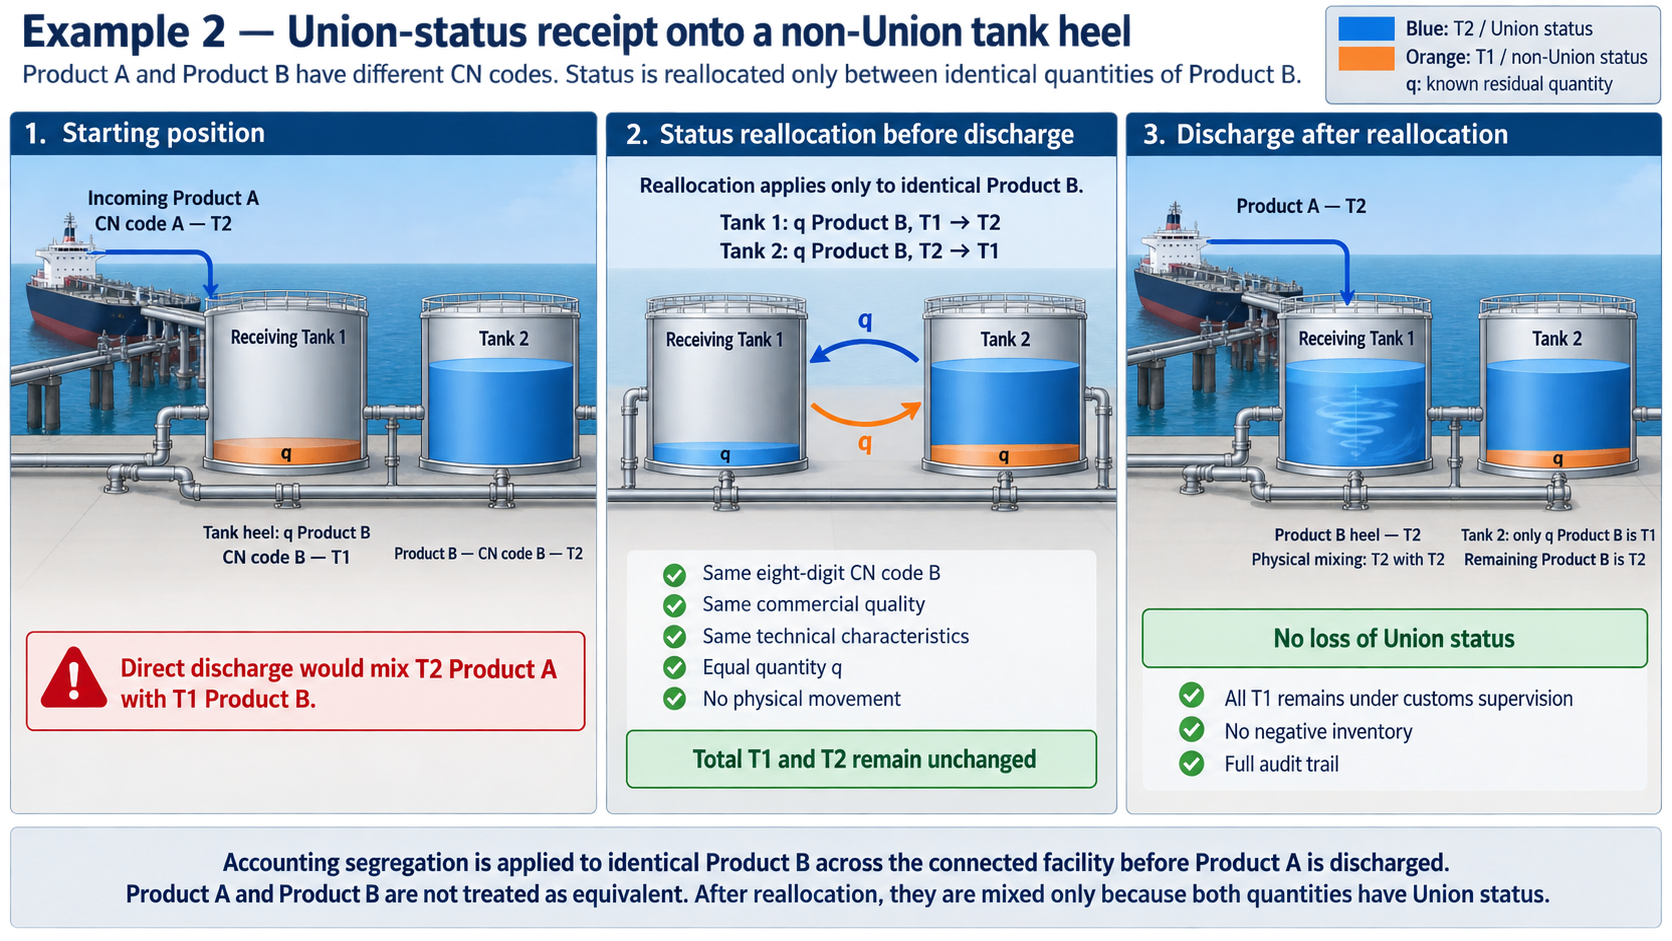
- Uitgangssituatie: T2-product met GN-code A wordt ontvangen in Tank 1, waarin nog een hiel T1-product B met GN-code B aanwezig is.
- Herallocatie: uitsluitend tussen identieke hoeveelheden product B:
- Tank 1: hoeveelheid product B van T1 naar T2;
- Tank 2: dezelfde hoeveelheid product B van T2 naar T1.
- Lossing: product A wordt vervolgens als T2 gelost op de hiel product B, die inmiddels eveneens als T2 is geadministreerd. In Tank 2 blijft alleen hoeveelheid als T1 geadministreerd; de overige voorraad blijft T2.
De visual benadrukt dat product A en B niet als gelijkwaardig worden behandeld. De herallocatie vindt uitsluitend plaats tussen de twee dezelfde hoeveelheden product B. Hierdoor vindt uiteindelijk een fysieke vermenging van T2 met T2 plaats en blijft alle T1 onder douanetoezicht. Het alternatief zou zijn dat goederen fysiek gescheiden moeten blijven en fysieke identificatie daarmee uitsluitend tegen buitensporige kosten mogelijk zou zijn.
Geen onnodige fysieke operaties omwille van administratieve elementen
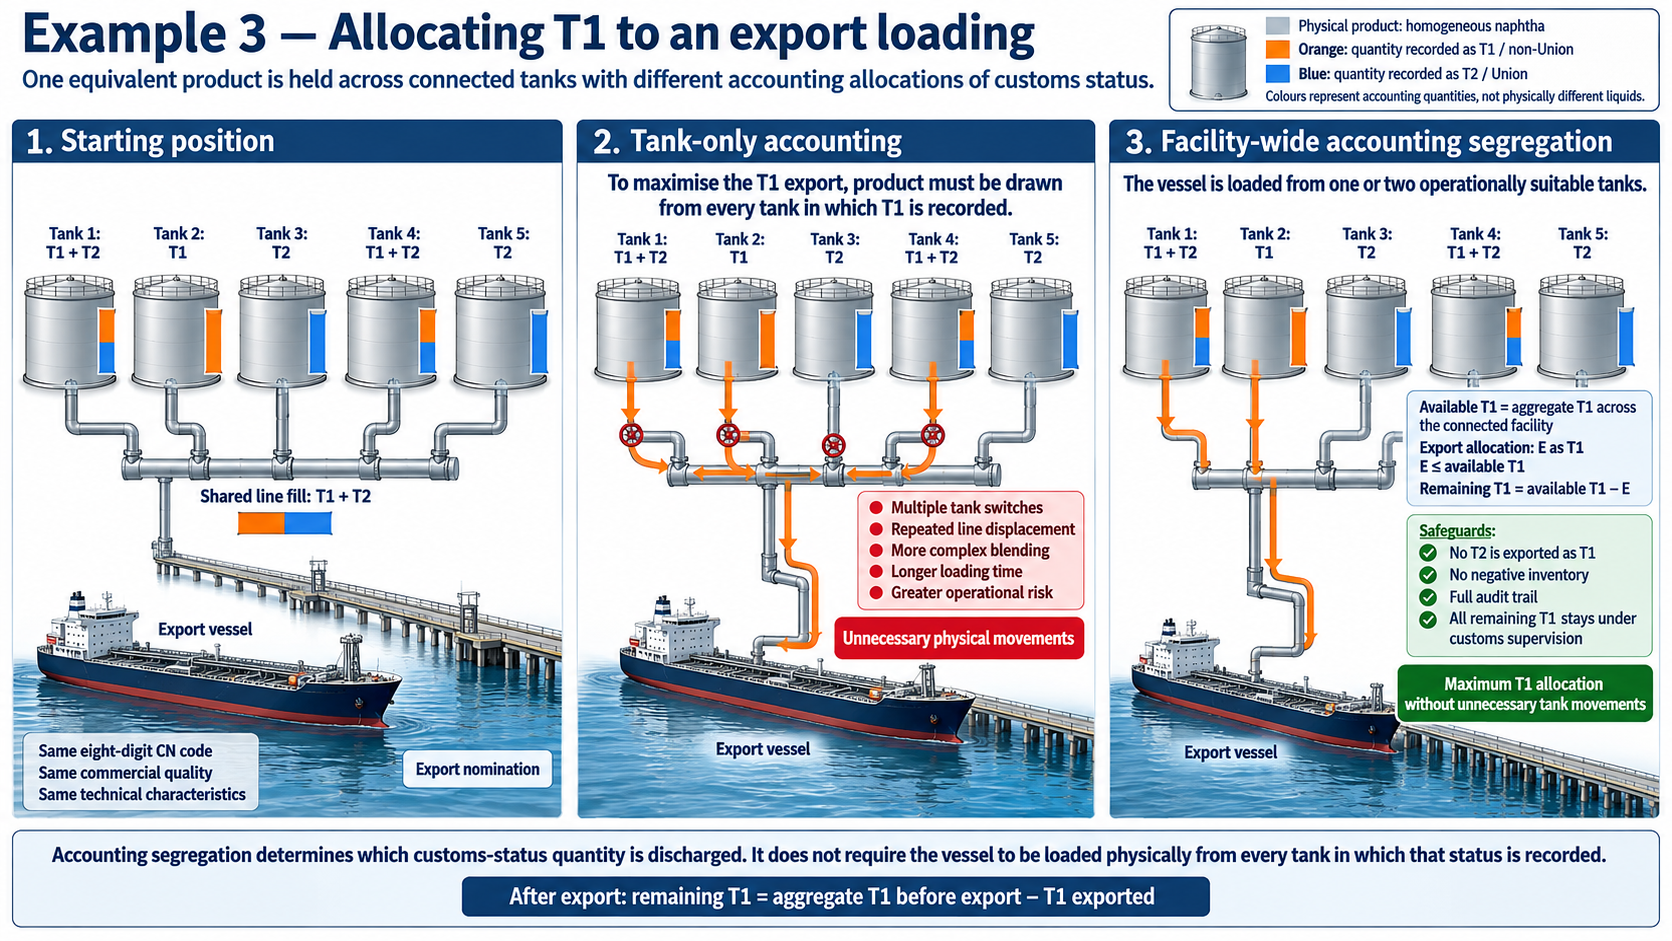
- Uitgangssituatie: hetzelfde equivalente product ligt verspreid over vijf verbonden tanks. Sommige tanks bevatten administratief T1 en T2, andere uitsluitend T1 of T2. Ook de bekende leidingvulling bestaat administratief uit T1 en T2.
- Tankgebonden administratie: om zoveel mogelijk T1 te exporteren, moet fysiek uit meerdere tanks worden geladen. Dit vereist tankwisselingen, leidingverdringing en een complexere belading.
- Faciliteitsbrede gescheiden boekhouding: het schip wordt fysiek uit één of twee operationeel geschikte tanks geladen. De export wordt administratief toegerekend aan de totale beschikbare T1-voorraad binnen de verbonden faciliteit.
Evaluatie van de biodieseluitspraken
1. De uitspraken betreffen fysiek gescheiden en identificeerbare partijen biodiesel
Het hof bevestigt in ECLI:NL:GHAMS:2025:990 dat de faciliteit van gezamenlijke opslag niet de concrete werkwijze kon rechtvaardigen waarbij fysiek gescheiden biodiesel uit derde landen administratief werd verwisseld met EU-biodiesel. In r.o. 4.5 verbindt het hof zijn oordeel uitdrukkelijk aan de “bijzondere kenmerken van dit geval”, vooral de fysieke scheiding. De materiële beoordeling betreft transacties onder het CDW/TCDW, niet een vergunning voor een geïntegreerde tank pit onder het huidige DWU. Gerechtshof Amsterdam, r.o. 2.9 en 4.4–4.6
2. De rechtbank erkent het afzonderlijke beleid voor minerale oliën
Het oude Handboek biedt daarmee een relevant interpretatief aanknopingspunt. Het sloot aan bij de normale bedrijfsvoering van bulkopslag, waarbij de status niet steeds fysiek kan worden onderscheiden. Voor olie en olieproducten was de begrenzing van de tanklocatie bepalend. Verwisseling tussen tanks was mogelijk voor gelijkwaardige goederen van dezelfde eigenaar op dezelfde locatie, zonder vooruit te lopen op toekomstige aanvoer. Oud Handboek Douane, §§ 8.2–8.2.3
3. De huidige Europese guidance ondersteunt gezamenlijke opslag over meerdere tanks
Daarin wordt een groep onderling verbonden tanks — een ‘tank pit’ — beschreven waarin producten met verschillende douanestatussen worden opgeslagen. De Commissie bevestigt dat gezamenlijke opslag op grond van artikel 177 GVo.DWU kan worden vergund wanneer alle tanks hetzelfde Unie- en niet-Unieproduct bevatten, met dezelfde GN-code, technische kenmerken en handelskwaliteit. De individuele tank vormt dus niet noodzakelijk de grens van gezamenlijke opslag. Europese Commissie, Special Procedures Guidance, revisie 26, p. 122
De kernfunctie van de regeling is daarmee behouden: wanneer identificatie te allen tijde onmogelijk is of slechts tegen buitensporige kosten mogelijk zou zijn, maakt administratieve scheiding het douanetoezicht mogelijk.
4. Gezamenlijke opslag en gescheiden boekhouding liggen in elkaars verlengde, maar zijn niet hetzelfde
Gezamenlijke opslag betreft de feitelijke opslag van de kwalificerende goederen. Gescheiden boekhouding betreft de administratieve verantwoording van hoeveelheden naar goederensoort, douanestatus en, waar van toepassing, oorsprong.
De boekhouding bewaart dus het juridische onderscheid wanneer dit fysiek niet te allen tijde kan worden gemaakt. Zij vereist niet noodzakelijk afzonderlijke fysieke voorraden of zelfstandige statussaldi per tank. Omgekeerd creëert een sluitende boekhouding niet zelfstandig toestemming voor gezamenlijke opslag. Europese Commissie, guidance, pp. 49–50 en 120
5. Statustoerekening vindt plaats vanuit de relevante entrepotadministratie
Het huidige Handboek bepaalt dat de vergunninghouder bij toegestane gezamenlijke opslag vrij is in de keuze van de toegerekende douanestatus. De hoeveelheid mag echter niet groter zijn dan de hoeveelheid die zich met die status in het douane-entrepot bevindt. De kwantitatieve grens wordt daarmee niet automatisch per individuele tank gesteld. Huidig Handboek Douane, § 6.4
Wanneer de toegestane gezamenlijke opslag de geïntegreerde tanklocatie omvat, vormt de relevante voorraadadministratie van die opslaglocatie de allocatiebasis. Bij laden kan niet meer status worden toegerekend dan voor de kwalificerende goederen daadwerkelijk beschikbaar is.
Conclusie
De biodieseluitspraken stellen een rechtsgeldig toegestane gezamenlijke opslag en het voeren van gescheiden boekhouding werkwijze niet in algemene zin ter discussie. Het oude beleid voor minerale oliën en het huidige Europese tank-pitvoorbeeld ondersteunen dat gezamenlijke opslag meerdere verbonden tanks kan omvatten en dat statustoerekening vervolgens vanuit de relevante entrepotvoorraad plaatsvindt.
Deze conclusie berust wel op een aantoonbaar verschil met de berechte situatie: niet uitsluitend verbonden leidingen of één vergunning, maar de werkelijke gezamenlijke opslag en het ontbreken van voortdurende fysieke onderscheidbaarheid zijn beslissend. Ook in de biodieselzaak waren tanks met leidingen verbonden; dat was onvoldoende omdat de betrokken partijen feitelijk gescheiden bleven.
Onder die feitelijke en vergunningstechnische uitgangspunten bestaat een onderbouwde grond voor voortzetting van de beschreven werkwijze. Bijzondere wettelijke beperkingen, waaronder artikel 177, lid 3, GVo.DWU voor bepaalde aan antidumping- of compenserende rechten onderworpen goederen, blijven afzonderlijk van toepassing. Europese Commissie, disclaimer en p. 120
Gelijke handelskwaliteit en technische kenmerken: beoordeling in de biodieseluitspraken
1. Rechtbank: vergelijkbare basiseigenschappen en hetzelfde gebruik zijn bepalende aanknopingspunten
In ECLI:NL:RBNHO:2023:8715, r.o. 40–42, sluit de rechtbank zich aan bij het gezamenlijke standpunt van partijen dat de verschillende biodiesels voldeden aan de voorwaarden voor gezamenlijke opslag van artikel 534, lid 2, TCDW.
Daarbij noemt zij de volgende onderbouwing:
- Vergelijkbare fysische, chemische en technische basiseigenschappen.
- Gebruik voor dezelfde doeleinden.
- Verschillen in grondstof en productieproces veranderen niet noodzakelijk de basisdefinitie en eigenschappen van het product.
- Ook de wijze waarop marktpartijen het product beschouwen, ondersteunt de vergelijkbaarheid.
2. Verschillen in afzonderlijke specificaties sluiten gelijkwaardigheid niet automatisch uit
De onderneming voerde aan dat verschillen in:
- CFPP — koudefiltreerbaarheid;
- oxidation stability — oxidatiestabiliteit;
- relative density — relatieve dichtheid;
Dit was het standpunt van de onderneming, dat de rechtbank in haar motivering weergeeft. De rechtbank verricht geen afzonderlijke technische beoordeling van iedere parameter, maar volgt het gezamenlijke standpunt over de toelaatbaarheid van de opslag. Rechtbank Noord-Holland, r.o. 41–42
Voor CFPP verwijst de rechtbank bovendien naar de Commissie: het in het antidumpingonderzoek vastgestelde verschil tussen Amerikaanse en Europese biodiesel was minimaal, kon door mengen of additieven worden gecompenseerd en speelde bij de meeste op de EU-markt verkochte mengsels nauwelijks een rol. Dat is geen algemene vaststelling dat ieder CFPP-verschil onbelangrijk is, maar ondersteuning voor de vergelijkbaarheid van de onderzochte producten. Rechtbank Noord-Holland, r.o. 41
3. Dezelfde GN-code is een afzonderlijke voorwaarde, geen volledige kwaliteitstoets
De betrokken biodiesels waren volgens de rechtbank allemaal ingedeeld onder GN-code 3826 00 10, ongeacht hun CFPP. Dezelfde indeling ondersteunt de tariefmatige gelijksoortigheid, maar uit de uitspraak volgt niet dat dezelfde GN-code op zichzelf bewijst dat de handelskwaliteit en technische kenmerken gelijk zijn. De motivering betrekt ook de basiseigenschappen en het gebruik. Rechtbank Noord-Holland, r.o. 5 en 41–42
4. Hof: geen definitief oordeel over de gelijkwaardigheid
In ECLI:NL:GHAMS:2025:990 noemt het hof de verschillen tussen palm-, soja- en raapzaadbiodiesel, waaronder CFPP-waarden van ongeveer +12 °C, −4 °C en −13 °C.
Maar in r.o. 4.6 laat het hof expliciet onbeantwoord of deze producten dezelfde handelskwaliteit en technische kenmerken hebben en of het gebonden is aan het eenparige standpunt van partijen daarover. De concrete werkwijze faalde volgens het hof al vanwege de fysieke scheiding en de daaropvolgende uitslag. Het hof bevestigt dus niet zelfstandig de gelijkwaardigheid, maar oordeelt evenmin definitief dat deze ontbreekt. Gerechtshof Amsterdam, r.o. 2.4 en 4.4–4.6
Samengevat
Uit de rechtbankuitspraak volgt dat verschillen in grondstof of afzonderlijke productspecificaties niet automatisch betekenen dat producten een andere handelskwaliteit of andere technische kenmerken hebben. Voor de aanvaarde vergelijkbaarheid waren vooral de overeenkomstige basiseigenschappen, dezelfde gebruiksdoeleinden en de betekenis van de verschillen in de handelspraktijk relevant.